بينما تصدّرت عناوين إغلاق مضيق هرمز نشرات الأخبار العالمية بوصفها أزمة تهدد إمدادات الطاقة، نجحت أرامكو السعودية في تحويل جزء كبير من هذا الاضطراب إلى ميزة تشغيلية وتسعيرية استثنائية، عبر إعادة هندسة كاملة لمسارات تصديرها خلال أشهر قليلة فقط.
القفزة القياسية لخط أنابيب الشرق-الغرب
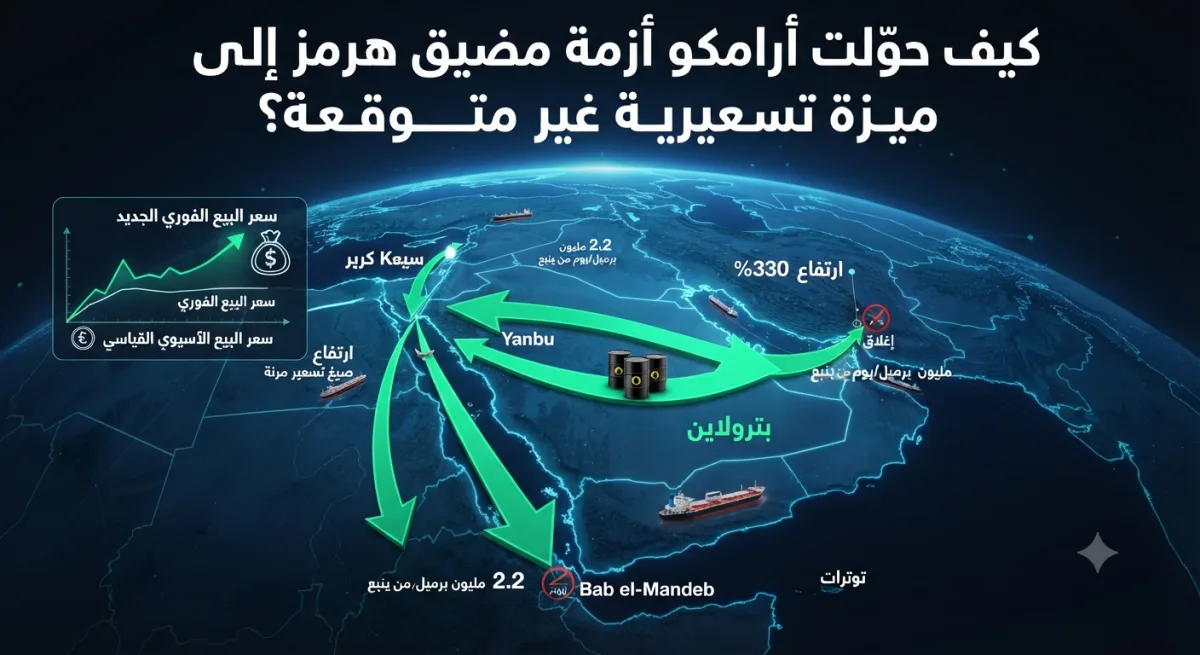
فور إغلاق مضيق هرمز في أواخر فبراير الماضي، دفعت أرامكو خط أنابيب “بترولاين” (الشرق-الغرب) إلى أقصى طاقته التصميمية. وقفزت شحنات ميناء ينبع على البحر الأحمر إلى نحو 2.2 مليون برميل يومياً في أول تسعة أيام من مارس، مقارنة بـ1.1 مليون برميل فقط في فبراير الذي سبقه، أي بزيادة تُقارب 330% عن مستويات ما قبل الحرب، بحسب بيانات التتبع البحري.
| المؤشر | القيمة |
|---|---|
| شحنات ينبع في فبراير (قبل الأزمة) | 1.1 مليون برميل/يوم |
| شحنات ينبع في أول 9 أيام من مارس | 2.2 مليون برميل/يوم |
| الزيادة عن مستويات ما قبل الحرب | 330% |
| الطاقة التصميمية لخط بترولاين | 7 ملايين برميل/يوم |
| الطاقة التحميلية الفعلية لميناء ينبع (ظروف عادية) | 4-4.5 مليون برميل/يوم |
عندما لا يكفي التوسع: قيود ينبع
رغم أن الأنبوب نفسه صُمم لنقل 7 ملايين برميل يومياً، لم تكن محطات التحميل في ميناء ينبع مُهيأة لاستيعاب هذه الطاقة القصوى بالسرعة المطلوبة، إذ لا تتجاوز طاقتها التحميلية الفعلية 4 إلى 4.5 مليون برميل يومياً في الظروف العادية، وتنخفض أكثر في ظروف الازدحام الطارئ. وزاد الأمر تعقيداً حين أدت ضربة إيرانية بطائرة مسيّرة على إحدى محطات الضخ في أبريل إلى إخراج 700 ألف برميل يومياً من الخدمة، قبل أن تعيد أرامكو تشغيلها بكامل طاقتها خلال ثلاثة أيام فقط -دليل إضافي على مرونة الشركة التشغيلية.
البحر الأحمر يفرض معادلة تسعير جديدة
مع تصاعد التوترات لاحقاً في مضيق باب المندب وتهديدات الحوثيين، اضطرت أرامكو لتوسيع استراتيجيتها البديلة أكثر، عبر زيادة الشحنات الفورية من ميناء سيدي كرير المصري على البحر المتوسط، واستخدام قناة السويس جزئياً للناقلات الأصغر أو نصف المحمّلة. والأهم من ذلك: وجدت الشركة نفسها مضطرة لدراسة صيغة تسعير منفصلة تماماً لشحنات سيدي كرير المتجهة إلى آسيا، لأن سعر البيع الرسمي الآسيوي القياسي المعتاد لم يعد يعكس التكلفة الاقتصادية الحقيقية لهذه الشحنات الملتفة حول قارة بأكملها.
يرى محللون في القطاع أن هذه المعادلة التسعيرية الجديدة، التي فرضتها الجغرافيا لا السوق، قد تصبح نموذجاً دائماً حتى بعد انحسار الأزمة، إذا استمرت المخاطر الجيوسياسية في تهديد المضائق الاستراتيجية للمنطقة.
لماذا يُعد هذا “ميزة” لا مجرد بقاء؟
- نجحت أرامكو في الحفاظ على استمرارية التصدير بينما واجه منافسون آخرون في المنطقة اضطرابات أكبر، ما عزز حصتها السوقية النسبية
- أتاحت صيغ التسعير المرنة الجديدة هامش ربح إضافي على الشحنات المعاد توجيهها، بدلاً من مجرد تحمّل كلفة النقل الإضافية
- استفادت مصر بشكل مباشر من زيادة الشحنات عبر سيدي كرير وقناة السويس، ما يحوّل تكاليف الأزمة إلى مكاسب اقتصادية لجارتها الإقليمية
- تدرس أرامكو الآن توسعة بنيوية لخط الشرق-الغرب لتجاوز حاجز 4 ملايين برميل يومياً بشكل دائم، في استثمار طويل الأمد وليس حلاً طارئاً فقط
وبين ضغط جغرافي غير مسبوق ومرونة تشغيلية استثنائية، تكشف تجربة أرامكو خلال هذه الأزمة أن أكبر شركة نفط في العالم لم تكتفِ بالصمود أمام إغلاق أهم ممر نفطي عالمي، بل حوّلت التهديد إلى فرصة لإعادة تشكيل شبكة تصديرها بالكامل بما يتجاوز حتى نهاية الأزمة الحالية.
تحديث ذو صلة: الصين تخفض واردات النفط.. ضربة جديدة لصادرات الخليج.
تحديث ذو صلة: الصين تخفض واردات النفط.. ضغط متزايد على السعودية والإمارات والعراق.