استقرت الأسهم الأوروبية في ختام تعاملات الأربعاء، مع موازنة المستثمرين بين مؤشرات تهدئة حذرة حول مضيق هرمز واستمرار ضغوط التضخم في الولايات المتحدة، بالتزامن مع ترقب نتائج شركة إنفيديا التي قد تقدم إشارات جديدة بشأن قوة الإنفاق العالمي على الذكاء الاصطناعي.
مضيق هرمز يبقى محوراً لتحركات الأسواق
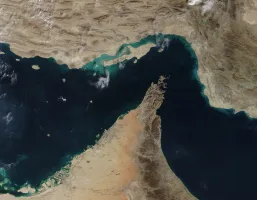
ظل مسار المحادثات بين إيران وسلطنة عُمان بشأن مضيق هرمز في صدارة اهتمام المستثمرين. وقال مصدر إيراني كبير إن الجانبين لا يزالان يعملان على تفاصيل اتفاق يتعلق بالممر الملاحي الاستراتيجي، فيما يبقى أي استئناف كامل لحركة الملاحة مرتبطاً أيضاً بالموقف الأمريكي.
وتكتسب التطورات أهمية كبيرة للأسواق العالمية، إذ كان المضيق يمر عبره نحو خُمس شحنات النفط والغاز العالمية قبل اندلاع الصراع. وقد ساهمت آمال التوصل إلى تسوية في تخفيف جزء من علاوة المخاطر في أسواق الطاقة، رغم استمرار اضطرابات الشحن.
ستوكس 600 ينهي الجلسة شبه مستقر
أنهى مؤشر ستوكس 600 الأوروبي الجلسة منخفضاً 0.01% عند 656.41 نقطة، في أداء يعكس حالة الحذر التي تسيطر على المستثمرين. وفي المقابل، تصدرت أسهم البنوك مكاسب القطاعات بارتفاع بلغ 1%.
وصعد سهم دويتشه بنك 4.3% إلى أعلى مستوياته منذ يوليو 2011، بينما ارتفع سهم كومرتس بنك 2.8%. وفي الجانب الآخر، تراجعت أسهم التكنولوجيا 0.8%، وانخفض قطاع الرعاية الصحية 1%.
كما تراجع سهم SAP بنسبة 2.9%، متأثراً بتوقعات مخيبة للآمال من شركة البرمجيات الأمريكية إنتويت وبخفض تصنيف السهم من جانب UBS، بينما ارتفع سهم Hochschild Mining بنسبة 5.4% مستفيداً من قوة أسعار الذهب خلال العام.
التضخم الأمريكي يعيد ملف الفائدة إلى الواجهة
أظهرت بيانات أمريكية أن مؤشر أسعار نفقات الاستهلاك الشخصي ارتفع 3.7% على أساس سنوي في يوليو، متجاوزاً توقعات الاقتصاديين البالغة 3.6%، بينما ارتفع 0.2% على أساس شهري. وظل التضخم أعلى من هدف الاحتياطي الفيدرالي البالغ 2% للشهر الخامس والستين على التوالي.
وأدت البيانات إلى زيادة محدودة في توقعات رفع الفائدة الأمريكية في سبتمبر، فيما تترقب الأسواق أيضاً تصريحات رئيس الاحتياطي الفيدرالي كيفن وورش خلال ندوة جاكسون هول. وفي الأسواق الأوروبية، يرى مسؤولون في البنك المركزي الأوروبي أن رفع الفائدة في سبتمبر يظل مطروحاً لمواجهة تداعيات الحرب وارتفاع الضغوط التضخمية.
إنفيديا أمام اختبار جديد لزخم الذكاء الاصطناعي
تتجه الأنظار بعد إغلاق الأسواق الأمريكية إلى نتائج إنفيديا الفصلية، باعتبارها أحد أهم الاختبارات الحالية لاستمرار موجة الاستثمار الضخمة في البنية التحتية للذكاء الاصطناعي.
ولا يقتصر اهتمام المستثمرين على الإيرادات والأرباح، بل يمتد إلى توقعات الشركة وتعليقات الإدارة بشأن استمرار الإنفاق على مراكز البيانات والذكاء الاصطناعي. وقد أصبحت نتائج إنفيديا مؤشراً مهماً على مدى قدرة الطلب على تقنيات الذكاء الاصطناعي على دعم التقييمات المرتفعة في قطاع التكنولوجيا.
وفي أسواق الطاقة، بقيت أسعار النفط دون 90 دولاراً للبرميل مع مراقبة تطورات هرمز. وسجل خام برنت نحو 88.44 دولاراً للبرميل خلال تعاملات الأربعاء، بينما بلغ الخام الأمريكي نحو 82.38 دولاراً، في وقت لا تزال فيه الأسواق شديدة الحساسية لأي تطور جديد بشأن الممر الملاحي.
وبذلك تدخل الأسواق العالمية الساعات المقبلة أمام ثلاثة محاور مترابطة: مستقبل حركة الملاحة في هرمز، مسار التضخم والفائدة الأمريكية، وقدرة إنفيديا على تقديم نتائج وتوقعات تكفي للحفاظ على زخم أسهم الذكاء الاصطناعي.
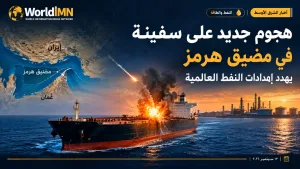
تحديث ذو صلة: هجوم جديد على سفينة في مضيق هرمز يهدد إمدادات النفط العالمية.