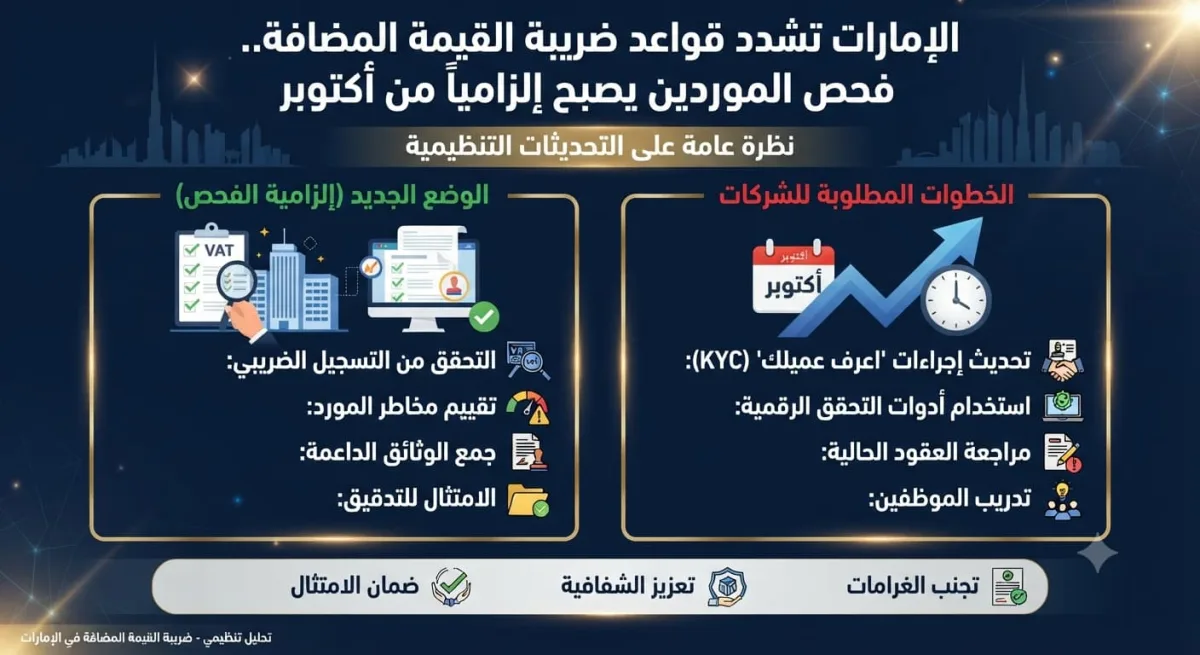
اعتباراً من 1 أكتوبر 2026، لن تكفي فاتورة ضريبية سليمة وحدها لاسترداد ضريبة المدخلات (Input VAT) في الإمارات؛ إذ تفرض الهيئة الاتحادية للضرائب على الشركات إثبات أنها تحققت من هوية مورّديها ومشروعية المعاملات التي تجريها معهم، وفق قرار الهيئة رقم 13 لسنة 2026 الصادر في 22 يوليو الماضي.
ويأتي القرار تطبيقاً للمادة 54 مكرراً من قانون ضريبة القيمة المضافة، التي أدرجها المرسوم بقانون اتحادي رقم 16 لسنة 2025، والتي تمنح الهيئة صلاحية رفض استرداد ضريبة المدخلات إذا كانت المعاملة جزءاً من سلسلة توريد مرتبطة بالتهرب الضريبي.اقرأ أيضاًالإمارات تبني شبكة لوجستية متعددة الوسائط.. 1.937 تريليون درهم تجارة غير نفطية في 6 أشهر
ثلاث عتبات تحدد عمق الفحص المطلوب
يحدد القرار ثلاث عتبات مالية تُحدد درجة التدقيق المطلوبة من الشركات الخاضعة للضريبة:
- المعاملات التي تقل قيمتها عن 10 آلاف درهم (باستثناء الضريبة) معفاة بشكل عام من إجراءات الفحص
- عتبة تراكمية عند 100 ألف درهم تستوجب مستوى أعلى من المراجعة
- عتبة 375 ألف درهم تُفعّل فحوصات أعمق تشمل التحقق من هوية المورّد ومحل نشاطه، وفي بعض الحالات مراجعة مصرفية ومصادر عامة إضافية
التزام مزدوج: التحقق من المورّد والتحقق من الصفقة
يفرض القرار التزامات على مستويين، بحسب ما أوضحه توماس فانهي، الشريك في شركة “أوريفر” للتدقيق والاستشارات الضريبية في الشرق الأوسط: التحقق من المورّد عند التعامل معه لأول مرة، وتكراره كل 12 شهراً إذا استمرت العلاقة التجارية، إضافة إلى التحقق من صحة وسلامة كل صفقة على حدة.
| العتبة | الإجراء المطلوب |
|---|---|
| أقل من 10,000 درهم | معفاة عموماً من الفحص |
| 100,000 درهم (تراكمية) | مراجعة موسّعة |
| 375,000 درهم | فحص متعمق + تحقق من الهوية والنشاط |
| تاريخ السريان | 1 أكتوبر 2026 |
المخاطر الحقيقية لعدم الامتثال
الأثر الأخطر يكمن في أن الفشل في إجراء هذه الفحوصات، إذا تبين لاحقاً أن سلسلة التوريد مرتبطة بتهرب ضريبي، قد يؤدي إلى حرمان الشركة بشكل دائم من استرداد ضريبة المدخلات، حتى لو كانت تملك فاتورة ضريبية سليمة شكلياً. وبحسب القانون، يُعد الطرف الخاضع للضريبة “مفترض العلم” بالمخالفة إذا لم يتحقق من صحة وسلامة الإمدادات التي تلقاها وفق الإجراءات التي تحددها الهيئة.
وينصح خبراء الضرائب الشركات بالبدء فوراً في بناء أنظمة توثيق داخلية تغطي فحوصات استقبال المورّدين الجدد، ومراجعة ملفات البائعين الحاليين، وإعداد سياسة امتثال مكتوبة تحدد المسؤول عن الإشراف على عملية التحقق، نظراً لضيق النافذة الزمنية المتبقية قبل دخول القرار حيز التنفيذ.اقرأ أيضاًالحديريات تتصدر عقارات أبوظبي بـ19 مليار درهم.. ومبيعات الإمارة تقفز 178% في النصف الأول
الفارق الجوهري الذي يحمله هذا القرار هو انتقال عبء الإثبات جزئياً إلى الشركة نفسها؛ فامتلاك فاتورة صحيحة لم يعد كافياً وحده لضمان حق الاسترداد الضريبي، بل بات على كل شركة أن تثبت أنها بذلت العناية الواجبة تجاه من تتعامل معه.