تترقب أسواق الطاقة العالمية اليوم الثلاثاء إعلان أرامكو السعودية نتائجها المالية للربع الثاني والنصف الأول من عام 2026، في ظل تفاوت ملحوظ بين توقعات بيوت الخبرة المالية، وسط بيئة تشغيلية استثنائية شهدت تقلبات حادة في أسعار النفط جراء أزمة مضيق هرمز. وقد سبق الإعلانَ صعودُ سهم الشركة للجلسة الثالثة على التوالي، ليصل إلى أعلى مستوى له منذ 11 يونيو الماضي.
تباين واضح بين توقعات المحللين
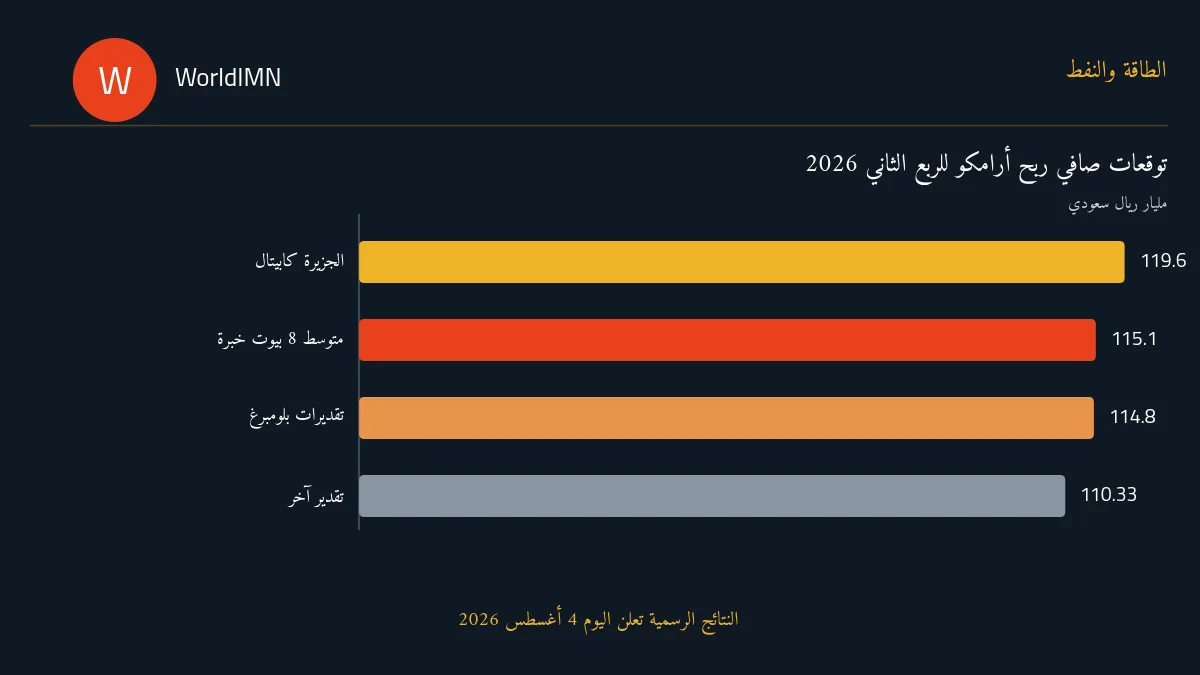
على عكس الانطباع السائد بوجود توافق واسع بين المحللين، تكشف مقارنة التوقعات المتاحة عن فجوة تصل إلى نحو 9 مليارات ريال بين أعلى وأدنى تقدير لصافي الربح، ما يعكس صعوبة التنبؤ بدقة في ظل بيئة سعرية متقلبة بشكل استثنائي خلال الربع.
| الجهة | صافي الربح المتوقع | النمو السنوي المتوقع |
|---|---|---|
| الجزيرة كابيتال | 119.6 مليار ريال | 39.7% |
| متوسط 8 بيوت خبرة (أرقام) | 115.1 مليار ريال | 29.1% |
| تقديرات جمعتها بلومبرغ | 114.8 مليار ريال | 34% |
| تقدير آخر متداول في السوق | 110.33 مليار ريال | — |
وتستند التقديرات الأعلى، مثل تقدير الجزيرة كابيتال، إلى افتراض متوسط سعر نفط محقق يبلغ نحو 99.6 دولاراً للبرميل خلال الربع، بدعم من التقلبات الحادة التي شهدتها أسعار برنت، والتي تراوحت بين 71.4 و122.5 دولاراً للبرميل خلال الربع بسبب مخاوف إغلاق مضيق هرمز، قبل أن تتراجع الأسعار مع انحسار الأزمة تدريجياً.
القصة الأقل تداولاً: كيف حافظت أرامكو على صادراتها؟
بعيداً عن أرقام الربحية، تكمن نقطة القوة الفعلية في قدرة أرامكو التشغيلية على تجاوز أزمة مضيق هرمز عبر مسار بديل: فقد شهد ميناء ينبع على ساحل البحر الأحمر، الذي يلعب دوراً محورياً في تصدير الخام السعودي بعيداً عن هرمز، أكثر أيامه ازدحاماً منذ بداية الاضطرابات، مع عبور مزيد من الناقلات عبر مضيق باب المندب. وهذا يعني أن أرامكو، على عكس شركات نفط خليجية أخرى أكثر اعتماداً على هرمز، تمكنت من الحفاظ على تدفقات تصدير أكثر استقراراً عبر خطوط الأنابيب البرية إلى البحر الأحمر، ما قد يفسر جزئياً تفاؤل السوق قبيل الإعلان رغم التوترات الإقليمية المستمرة.
يرى محللون أن استعادة أرامكو قدرتها التسعيرية في سوق النفط لا تعكس فقط تحسناً ربحياً مؤقتاً، بل قدرة تشغيلية على الحفاظ على الكفاءة رغم الضغوط الجيوسياسية المتصاعدة على أسواق الطاقة العالمية.
قراءتنا: ما الذي يجب مراقبته في الإعلان؟
- الفارق بين النمو السنوي القوي (المتوقع بين 29% و40%) والأداء الفصلي المقارن بالربع الأول، حيث تتوقع بعض بيوت الخبرة تراجعاً طفيفاً بنسبة تقارب 0.5%-3.6% نتيجة انخفاض حجم منتجات قطاع التنقيب
- مستوى الإنفاق الرأسمالي والتدفقات النقدية الحرة، في ظل استمرار برنامج إعادة شراء الأسهم بقيمة 2-3 مليارات دولار على مدى 18 شهراً بدءاً من مارس
- سياسة التوزيعات النقدية، بعد أن سجل الربع الأول توزيعات أساسية بقيمة 21.1 مليار دولار
- أي إشارات من إدارة الشركة حول توقعات الإنتاج للنصف الثاني في ضوء استقرار حركة الملاحة عبر هرمز نسبياً مقارنة بذروة الأزمة
وبناءً على المعطيات المتاحة، نرجح أن تقترب النتائج الفعلية من النطاق الأعلى للتقديرات (بين 115 و120 مليار ريال) نظراً لتزامن ارتفاع الأسعار مع نجاح الشركة في الحفاظ على قنوات تصدير بديلة عبر البحر الأحمر، لكن الأداء الفصلي المقارن بالربع الأول قد يكون أكثر تواضعاً مما توحي به المقارنة السنوية وحدها. اقرأ أيضاً: هجوم حوثي يستهدف منشأة لأرامكو في جازان.. حريق يُخمد دون خسائر بشرية.
تحديث ذو صلة: العراق يرفع سعر بيع خام البصرة المتوسط لآسيا في سبتمبر.
تحديث ذو صلة: أسواق الخليج تتراجع مع استمرار غموض مضيق هرمز.
تحديث ذو صلة: الذهب في 2026.. 7 أرقام تكشف تحولات سوق المعدن الأصفر.