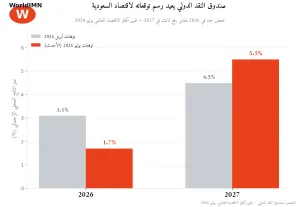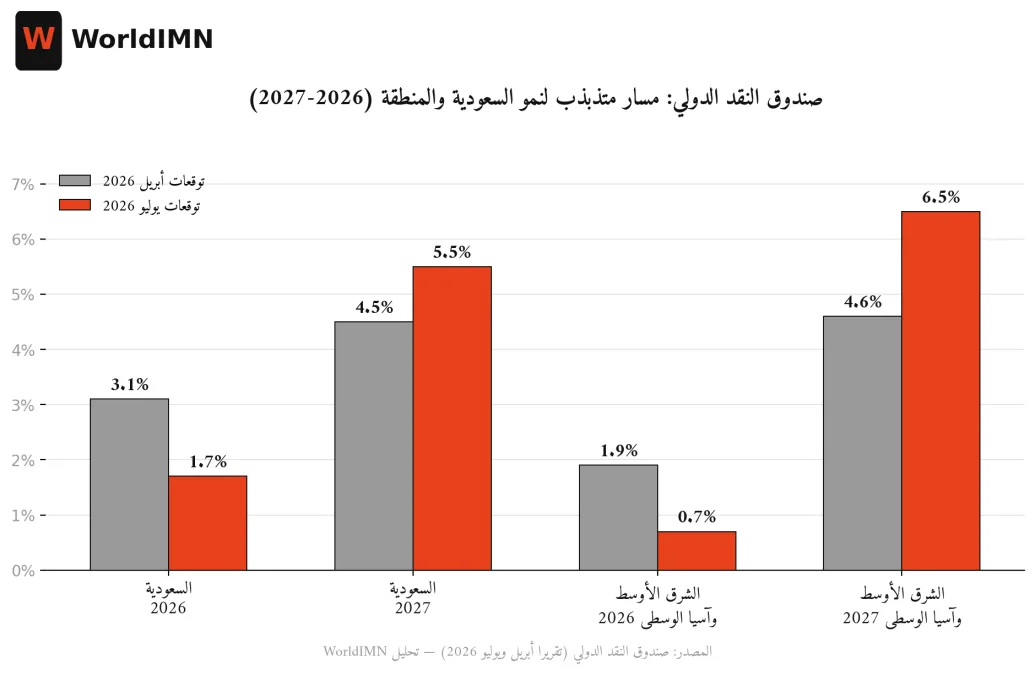
أصدر صندوق النقد الدولي فجر اليوم تحديثه الدوري لتقرير آفاق الاقتصاد العالمي (WEO)، حاملًا معه أحد أكثر التحولات إثارة للانتباه في توقعات الاقتصاد السعودي: خفض متوقعات نمو المملكة لعام 2026 بشكل حاد إلى 1.7% فقط، مقابل 3.1% كانت متوقعة في أبريل الماضي — لكن في المقابل، رفع الصندوق توقعاته لعام 2027 إلى 5.5%، بدلًا من 4.5% سابقًا. النمط نفسه تكرر على مستوى المنطقة بأكملها، في مؤشر على أن أثر أزمة مضيق هرمز كان أعمق وأطول مما توقعه الصندوق قبل ثلاثة أشهر، لكن مسار التعافي بات أكثر وضوحًا أيضًا.
الصورة العالمية أولًا
على المستوى العالمي، أبقى الصندوق توقعاته شبه ثابتة، إذ عدّل نمو الاقتصاد العالمي لعام 2026 هبوطًا بشكل طفيف إلى 3.0% من 3.1% في أبريل، مع توقع تسارعه إلى 3.4% في 2027. لكن التضخم العالمي يشكل نقطة القلق الأبرز، حيث رفع الصندوق توقعاته له إلى 4.7% لعام 2026 (مقارنة بـ4.1% المسجلة فعليًا في 2025)، قبل أن يتراجع إلى 3.9% في 2027 — إشارة إلى أن مسار انحسار التضخم العالمي المستمر منذ 2024 قد توقف مؤقتًا. كما توقع الصندوق تباطؤ نمو التجارة العالمية إلى 3.5% هذا العام من 5% في 2025، قبل أن يتعافى إلى 4.3% في 2027. اقرأ أيضاً: 1.7% ثم 5.5%: كيف تحوّلت السعودية إلى الاقتصاد الأكثر صموداً في الشرق الأوسط؟.
السعودية والمنطقة: من أبريل إلى يوليو
| المؤشر | توقعات أبريل | توقعات يوليو |
|---|---|---|
| نمو السعودية 2026 | 3.1% | 1.7% |
| نمو السعودية 2027 | 4.5% | 5.5% |
| نمو الشرق الأوسط وآسيا الوسطى 2026 | 1.9% | 0.7% |
| نمو الشرق الأوسط وآسيا الوسطى 2027 | 4.6% | 6.5% |
المصدر: صندوق النقد الدولي (تقريرا أبريل ويوليو 2026)
لماذا كان الأثر أسوأ مما توقعه الصندوق في أبريل؟
الإجابة تكمن في مدة إغلاق مضيق هرمز نفسها. فتوقعات أبريل كانت مبنية على افتراض أن الاضطرابات التجارية والإنتاجية الناجمة عن الحرب ستتلاشى بحلول منتصف 2026. لكن استمرار إغلاق المضيق لفترة أطول من المتوقع، وما تبعه من تعقيدات إضافية، جعل الصندوق يعيد تقييم حجم الضرر الفعلي على القطاع النفطي وغير النفطي معًا خلال العام الجاري. ورغم ذلك، يشير الصندوق إلى أن الاقتصاد العالمي ألحق الضرر بشكل أفضل مما كان يخشاه، بفضل الزخم المستمر في قطاع التكنولوجيا المرتبط بالذكاء الاصطناعي الذي عوّض جزئيًا الأثر السلبي لأزمة الطاقة.
الرفع الحاد لتوقعات 2027 السعودية إلى 5.5% ليس مجرد تفاؤل عابر، بل يستند إلى افتراض الصندوق بأن مضيق هرمز سيبدأ في العودة تدريجيًا منتصف يوليو الجاري، مع استعادة كاملة للأوضاع لما كانت عليه قبل الحرب بحلول مارس 2027.
لماذا تُعد السعودية الأقل تضررًا نسبيًا في الخليج؟
يشير الصندوق إلى أن المملكة تبقى الأقل تأثرًا بين اقتصادات الخليج الكبرى، بفضل مسارات تصدير بديلة تقلل اعتمادها الحصري على مضيق هرمز مقارنة بجيرانها. كما استندت زيارة تقنية سابقة لخبراء الصندوق إلى المملكة إلى نقاط قوة هيكلية تشمل مستويات دين حكومي منخفضة، واحتياطيات أجنبية وفيرة، وصندوق ثروة سيادي ضخم يعمل كصمام أمان ضد الصدمات الخارجية. وبحسب محللين ماليين، فإن الصورة الحالية لاقتصاد المملكة تمثل “مسارًا بسرعتين”: تباطؤ حاد ومؤقت هذا العام، يعقبه تعافٍ قوي في العام المقبل.
بقية الخليج: انكماش حاد قبل قفزة كبيرة
- العراق، الكويت، وقطر: من بين الأكثر تضررًا هذا العام، مع توقع انكماش اقتصادي حاد، يعقبه نمو بمعدلات مزدوجة في 2027.
- إيران: تعديل تصاعدي مفاجئ بواقع 0.7 نقطة مئوية إلى نمو 5.4% في 2026، مدفوعًا بتخفيف جزئي لقيود التصدير.
- افتراض الصندوق الأساسي هو أن عودة إنتاج ونقل الطاقة في المنطقة إلى طبيعتها ستكتمل خلال الأشهر المقبلة — وهو افتراض قد يحتاج لمراجعة إذا طال أمد أي توترات جديدة.
ماذا يعني هذا لصناع القرار والمستثمرين العرب؟
الرسالة الأهم من تقرير يوليو هي أن “التعافي” ليس مجرد أمل، بل بات مبنيًا على افتراضات زمنية محددة من صندوق النقد نفسه: بداية عودة الملاحة عبر هرمز في منتصف يوليو، واكتمال العودة لمستويات ما قبل الحرب بحلول مارس 2027. أي انحراف عن هذا الجدول الزمني — سواء بالتأخر أو التسارع — سينعكس مباشرة على دقة توقعات 2027 المتفائلة نسبيًا لكل من السعودية والمنطقة ككل.
تقرير يوليو من صندوق النقد الدولي يرسم صورة واضحة لاقتصاد سعودي وخليجي يمر بأصعب مرحلة تباطؤ في السنوات الأخيرة هذا العام، لكنه يتجه نحو أحد أقوى مسارات التعافي المتوقعة في 2027 — بشرط أن يصمد جدول عودة الملاحة عبر مضيق هرمز الذي بنى عليه الصندوق كامل توقعاته المستقبلية.